Pour aller plus loin, consultez notre guide complet sur MaPrimeRénov’.
MaPrimeRénov’ vs Éco-PTZ : quelle aide choisir pour rénover
Vous envisagez de rénover votre logement pour améliorer son confort et réduire votre consommation énergétique ? Vous avez probablement entendu parler de MaPrimeRénov’ et de l’Éco-PTZ (prêt à taux zéro). Ces deux dispositifs d’aide à la rénovation énergétique sont régulièrement présentés comme des alternatives, mais la réalité est plus nuancée. Le véritable enjeu n’est pas tant de choisir l’un ou l’autre, mais de comprendre comment les combiner pour financer au mieux votre projet selon votre situation financière, vos revenus et l’ampleur de vos travaux.
Cet article vous propose une analyse détaillée et comparative de ces deux aides, avec des tableaux et scénarios concrets pour vous aider à faire le bon choix.
MaPrimeRénov’ et Éco-PTZ : deux aides complémentaires ou concurrentes ?
La première question à se poser est : faut-il vraiment choisir entre MaPrimeRénov’ et l’Éco-PTZ ? La réponse est non. Ces deux dispositifs peuvent coexister et se compléter pour financer un même projet de rénovation énergétique.
MaPrimeRénov’ est une subvention de l’État : vous recevez une aide financière sans obligation de remboursement. Son montant dépend de vos revenus et des travaux réalisés.
L’Éco-PTZ est un prêt à taux zéro : vous empruntez de l’argent sans payer d’intérêts, que vous rembourserez sur une période définie (généralement 10 à 15 ans). Ce prêt ne tient pas compte de vos revenus.
La notion de « choix » se pose plutôt ainsi : quelle aide demander en priorité ? Faut-il combiner les deux ? Disposez-vous d’une capacité d’emprunt suffisante pour l’Éco-PTZ ? Votre niveau de ressources vous rend-il éligible à MaPrimeRénov’ ?
En réalité, la stratégie optimale consiste souvent à cumuler les deux aides. Vous financeriez une partie de vos travaux grâce à la subvention (MaPrimeRénov’), et vous complèteriez le financement avec un prêt sans intérêt (Éco-PTZ). Cela minimise votre reste à charge et votre capacité d’emprunt bancaire classique.
Tableau comparatif : conditions, montants et plafonds
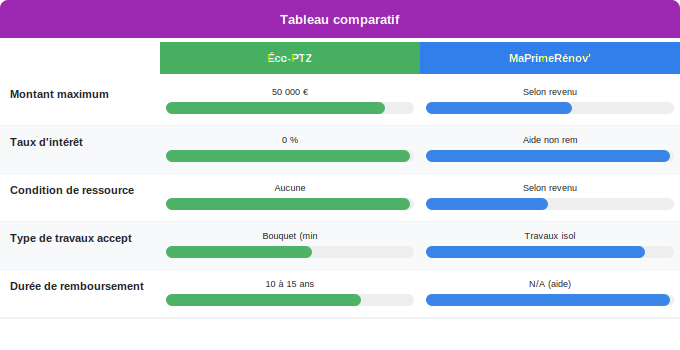
Voici un panorama détaillé des caractéristiques principales de chaque aide :
| Critère | MaPrimeRénov’ | Éco-PTZ |
|---|---|---|
| Nature de l’aide | Subvention (sans remboursement) | Prêt à taux zéro |
| Montant maximum | Jusqu’à 90 % du coût des travaux pour les revenus très modestes ; 75 % pour revenus modestes ; 60 % pour revenus intermédiaires ; 40 % pour revenus supérieurs | Jusqu’à 50 000 € par logement (selon les travaux et la performance énergétique visée) |
| Condition de ressources | Oui, selon le RFR (revenu fiscal de référence) et la composition du ménage | Non, pas de condition de ressources |
| Propriétaire occupant requis | Oui, vous devez occuper le logement | Oui, vous devez occuper le logement |
| Durée de remboursement | Sans objet (subvention) | 10 à 15 ans selon le montant emprunté |
| Taux d’intérêt | Sans objet | 0 % |
| Type de travaux éligibles | Travaux de rénovation thermique isolés ou en « bouquet » | Travaux de rénovation thermique en « bouquet » ou amélioration de la performance énergétique globale |
| Obligation de résultat énergétique | Très flexible, travaux isolés acceptés | Demande généralement un bouquet de travaux ou un gain énergétique minimum |
| Besoin d’un diagnostic énergétique | Recommandé mais pas toujours obligatoire | Fortement recommandé pour optimiser le projet |
| Vérification des revenus | Stricte (justificatifs demandés) | Non applicable |
Ce tableau montre que les deux aides répondent à des logiques différentes. MaPrimeRénov’ priorise l’équité sociale en aidant davantage les ménages à revenus modestes. L’Éco-PTZ privilégie l’ampleur du projet en permettant à tout propriétaire occupant de financer des travaux importants via l’emprunt.
Calculez vos aides à la rénovation
MaPrimeRénov’, CEE, Éco-PTZ : estimez vos aides en 2 minutes, gratuitement.
MaPrimeRénov’ : une subvention sans remboursement, qui convient à qui
MaPrimeRénov’ est une aide de l’État versée directement à votre demande, sans condition de remboursement. Son principal avantage : c’est de l’argent gagné.
Qui peut bénéficier de MaPrimeRénov’ ?
Vous êtes éligible à MaPrimeRénov’ si :
- Vous êtes propriétaire occupant de votre logement (pas de location autorisée pour la plupart des aides).
- Votre logement a au moins 2 ans d’ancienneté (sauf pour certains travaux spécifiques).
- Votre revenu fiscal de référence (RFR) ne dépasse pas certains plafonds selon votre région et la composition de votre ménage.
- Vous faites appel à un artisan ou entreprise RGE (Reconnu garant de l’environnement) pour réaliser les travaux.
Les quatre catégories de revenus
MaPrimeRénov’ classe les demandeurs en quatre catégories, du plus modeste au plus aisé :
- Revenus très modestes : aide jusqu’à 90 % du coût des travaux.
- Revenus modestes : aide jusqu’à 75 % du coût des travaux.
- Revenus intermédiaires : aide jusqu’à 60 % du coût des travaux.
- Revenus supérieurs : aide jusqu’à 40 % du coût des travaux.
Les plafonds de RFR varient selon le département et la structure familiale. Par exemple, pour un couple sans enfants en Île-de-France, le plafond « revenus très modestes » se situe autour de 20 000 € de RFR annuel, tandis que le plafond « revenus supérieurs » avoisine les 60 000 €. Ces montants diffèrent en régions.
Travaux éligibles à MaPrimeRénov’
MaPrimeRénov’ finance les travaux de rénovation thermique :
- Isolation des combles, toiture ou murs.
- Remplacement de portes et fenêtres simples vitrage.
- Installation ou remplacement de chauffage (chaudière gaz condensation, pompe à chaleur, radiateur électrique performant, etc.).
- Installation d’un chauffe-eau thermodynamique (voir chauffe-eau thermodynamique : quel prix et quel coût pour les tarifs et les aides associées).
- Installation de ventilation performante.
- Bouquets de travaux (combinaison de deux actions minimum pour un gain énergétique global).
L’un des points forts de MaPrimeRénov’ : vous pouvez faire financer un seul travail, pas besoin de « bouquet ». Une personne aux revenus modestes peut demander une aide pour isoler son grenier uniquement, par exemple.
Exemple concret : ménage aux revenus modestes
Un couple propriétaire occupant en région Nouvelle-Aquitaine avec un RFR de 32 000 € envisage de remplacer sa chaudière fioul par une pompe à chaleur. Coût estimé : 15 000 €. Ce couple relève de la catégorie « revenus intermédiaires ». MaPrimeRénov’ prendrait en charge 60 % du coût : 9 000 €. Reste à charge : 6 000 €.
Ce même couple pourrait alors recourir à un Éco-PTZ pour financer tout ou partie des 6 000 € restants, sans intérêt.
Éco-PTZ : un prêt à taux zéro pour financer plus de travaux
L’Éco-PTZ (prêt à taux zéro pour la transition énergétique) est un dispositif national permettant à tout propriétaire occupant d’accéder à un crédit bancaire sans payer d’intérêts. C’est une aide implicite puisqu’elle vous économise les intérêts que vous auriez normalement versés.
Qui peut demander un Éco-PTZ ?
L’Éco-PTZ s’adresse à :
- Les propriétaires occupants de tout niveau de ressources (pas de condition de revenus).
- Les propriétaires bailleurs (sous conditions spécifiques).
- Les personnes ayant un logement de résidence principale d’au moins 2 ans d’ancienneté.
- Toute personne capable de rembourser : la banque évalue votre capacité financière classique.
Le grand avantage : aucune condition de ressources. Un ménage avec des revenus élevés peut accéder à l’Éco-PTZ aussi facilement qu’un ménage modeste.
Montants et conditions de l’emprunt
Vous pouvez emprunter jusqu’à 50 000 € maximum avec un Éco-PTZ. Le montant exact dépend de votre projet :
- Pour un bouquet de travaux (au moins 2 actions), le montant peut atteindre 50 000 €.
- Pour une amélioration de performance énergétique globale (atteindre un niveau énergétique défini), le montant maximal est aussi 50 000 €.
- Pour certains travaux isolés ou spécifiques, les plafonds peuvent être réduits.
Durée de remboursement : de 10 à 15 ans selon le montant emprunté. Plus le montant est élevé, plus la durée peut s’allonger (ex : 10 ans pour un prêt de 20 000 €, jusqu’à 15 ans pour 40 000 €).
Taux d’intérêt : 0 %. Vous remboursez exactement ce que vous avez emprunté, ni plus, ni moins.
Travaux financçables par Éco-PTZ
L’Éco-PTZ demande généralement un « bouquet » de travaux (au moins deux actions) ou une amélioration globale de performance énergétique. Par exemple :
- Isolation des combles + remplacement chauffage.
- Isolation murs + fenêtres + ventilation.
- Rénovation thermique globale visant un niveau énergétique de classe D minimum.
Cela contraste avec MaPrimeRénov’ qui accepte les travaux isolés.
Exemple concret : projet d’ampleur avec Éco-PTZ
Une propriétaire en région parisienne souhaite rénover son petit collectif : isolation des combles (5 000 €), remplacement des fenêtres (12 000 €) et installation d’une pompe à chaleur (18 000 €). Total : 35 000 €. Ce projet constitue un bouquet de travaux éligibles à l’Éco-PTZ. Elle peut emprunter 35 000 € à 0 % sur 12 ans, avec une mensualité d’environ 292 €. Aucun intérêt n’est payé. Si elle avait emprunté au taux bancaire classique (2 à 3 %), elle aurait payé entre 2 100 € et 3 150 € d’intérêts supplémentaires.
Calculez vos aides à la rénovation
MaPrimeRénov’, CEE, Éco-PTZ : estimez vos aides en 2 minutes, gratuitement.
Scénarios réels : comment combiner les deux aides efficacement
Voyons comment MaPrimeRénov’ et Éco-PTZ peuvent s’articuler dans différentes situations réelles.
Scénario 1 : ménage modeste, petit projet
Profil : Couple retraité, RFR 28 000 €, région Auvergne-Rhône-Alpes. Objectif : changer la chaudière gaz par une pompe à chaleur air-air (coût : 12 000 €).
Stratégie optimale :
- Demander MaPrimeRénov’ d’abord : revenus modestes = 75 % d’aide = 9 000 €.
- Reste à charge : 3 000 €.
- Financer les 3 000 € restants avec l’épargne personnelle (léger) ou un petit Éco-PTZ de 3 000 € (remboursement sur 10 ans = environ 30 €/mois).
- Résultat : aide publique maximisée (9 000 €), reste à charge minime.
Scénario 2 : famille de revenus intermédiaires, projet important
Profil : Famille avec enfants, RFR 55 000 € en Bretagne. Projet : isolation combles (4 000 €) + fenêtres (8 000 €) + chaudière condensation (10 000 €). Total : 22 000 €.
Stratégie optimale :
- Demander MaPrimeRénov’ : revenus intermédiaires = 60 % = 13 200 €.
- Reste à charge : 8 800 €.
- Demander un Éco-PTZ de 8 800 € pour compléter le financement, remboursable sur 10 ans (environ 73 €/mois à 0 %).
- Alternative : emprunter 22 000 € via Éco-PTZ, puis demander MaPrimeRénov’ qui viendra en remboursement : cela réduit le montant du prêt réel à la banque.
- Résultat : projet entièrement financé sans reste à charge privé (après subvention), avec une mensualité zéro-intérêt très acceptable.
Scénario 3 : revenus élevés, rénovation complète
Profil : Couple actif sans enfants, RFR 85 000 € en Île-de-France. Projet : rénovation thermique complète pour atteindre la classe énergétique C. Budget : 60 000 € (isolation, fenêtres, chauffage pompe à chaleur, ventilation).
Stratégie optimale :
- Ce couple dépasse les plafonds MaPrimeRénov’ pour revenus « supérieurs » en Île-de-France. MaPrimeRénov’ est impossible.
- Solution unique : Éco-PTZ de 50 000 € (plafond) + apport personnel de 10 000 € ou crédit bancaire classique pour le surplus.
- L’Éco-PTZ couvre 50 000 € sur 15 ans (environ 333 €/mois) sans intérêt = économie de 7 500 € à 11 000 € d’intérêts selon le taux bancaire habituel.
- Résultat : sans Éco-PTZ, ce couple n’aurait aucune aide. Avec lui, il économise les intérêts sur 50 000 €.
Scénario 4 : petits revenus, pas de capacité d’emprunt
Profil : Personne seule, RFR 18 000 €, chômage partiel. Souhaite isoler son grenier (5 000 €) mais n’a aucune capacité d’emprunt.
Stratégie optimale :
- Solliciter MaPrimeRénov’ seul : revenus très modestes = jusqu’à 90 % = 4 500 €.
- Demander les 500 € restants auprès d’autres dispositifs (Chèque énergie, aides locales régionales, aides collectivités territoriales).
- Éco-PTZ non pertinent : la personne ne pourrait pas le rembourser ; les conditions de crédit seraient refusées par la banque.
- Résultat : utiliser l’aide qui ne demande pas de remboursement, chercher des compléments sans prêt.
Cumul MaPrimeRénov’ + Éco-PTZ : les règles et limites
Vous vous posez peut-être la question : puis-je demander les deux aides simultanément pour un même projet ? La réponse est oui, sous conditions.
Cumul possible : oui, mais encadré
MaPrimeRénov’ et Éco-PTZ peuvent se cumuler pour financer le même projet de rénovation énergétique. C’est même souhaité par les pouvoirs publics : l’État préfère voir les particuliers combiner une subvention (sans remboursement) et un prêt (sans intérêt) plutôt que de recourir à un crédit bancaire classique.
Cependant, il existe des règles de compatibilité :
- Même logement : les deux aides doivent viser le même logement de résidence principale.
- Même travaux : les travaux financés par MaPrimeRénov’ et Éco-PTZ doivent être identiques (pas de double financement de la même action).
- Justification d’un bouquet : pour l’Éco-PTZ, le cumul fonctionne mieux quand votre projet comprend au minimum un bouquet de travaux ou une amélioration globale.
- RGE obligatoire : tout artisan intervenant doit être RGE (Reconnu garant de l’environnement), pour les deux aides.
Plafond global d’aide
Il n’existe pas de plafond global strict combinant MaPrimeRénov’ et Éco-PTZ. En revanche :
- MaPrimeRénov’ plafonne à un pourcentage du coût (40 à 90 % selon les revenus).
- Éco-PTZ plafonne à 50 000 €.
- En théorie, vous pourriez recevoir MaPrimeRénov’ jusqu’à 90 % des travaux, plus un Éco-PTZ de 50 000 € pour financer le reste. Dans la pratique, la banque qui accorde l’Éco-PTZ appréciera votre capacité de remboursement.
Ordre de demande : lequel en premier ?
La question pratique : dans quel ordre demander les deux aides ?
Approche classique :
- Demander MaPrimeRénov’ en premier (subvention sans risque de refus si vous êtes éligible).
- Une fois l’aide MaPrimeRénov’ confirmée ou reçue, demander l’Éco-PTZ à la banque pour compléter le financement.
Approche alternative :
- Demander l’Éco-PTZ d’abord (prêt garanti par l’État, donc facile à obtenir si vous avez une capacité d’emprunt).
- Puis demander MaPrimeRénov’, dont le versement diminuera le montant du prêt réel que vous contractez à la banque.
L’approche alternative peut être avantageuse si vous avez peur d’être refusé sur MaPrimeRénov’ pour un détail administratif : vous avez au moins le prêt sécurisé.
Exemple concret de cumul
Reprenons le scénario 2 (famille, 22 000 € de travaux, RFR 55 000 €) :
- Étape 1 : Demander MaPrimeRénov’ = 13 200 € accordés.
- Étape 2 : Demander Éco-PTZ à la banque pour 8 800 € (reste après subvention).
- Étape 3 : Signer le devis avec l’artisan RGE pour 22 000 €.
- Étape 4 : Réaliser les travaux. L’artisan est payé par l’emprunteur (à titre personnel) ou par un virement du prêt Éco-PTZ.
- Étape 5 : Une fois les travaux terminés et facturés, MaPrimeRénov’ (13 200 €) et Éco-PTZ (8 800 €) sont versés. L’emprunteur commence le remboursement du prêt Éco-PTZ sur 10-15 ans.
- Résultat : 22 000 € de travaux, 13 200 € de subvention (gratuit), 8 800 € de prêt zéro-intérêt à rembourser, zéro apport personnel.
Points clés à retenir
- MaPrimeRénov’ et Éco-PTZ ne sont pas en concurrence : ce sont deux outils complémentaires. MaPrimeRénov’ allège votre reste à charge via une subvention, l’Éco-PTZ finance la part restante sans intérêt.
- MaPrimeRénov’ selon vos revenus : plus vos revenus sont modestes, plus le pourcentage d’aide est élevé (jusqu’à 90 %). Aucune aide si vous dépassez les plafonds de ressources.
- Éco-PTZ sans condition de revenus : tout propriétaire occupant peut demander ce prêt zéro-intérêt, mais la banque vérifies votre capacité de remboursement classique (comme tout crédit).
- Cumulez intelligemment : demander MaPrimeRénov’ en premier (c’est une subvention, donc sans risque), puis compléter avec l’Éco-PTZ pour les travaux supplémentaires ou le reste à charge.
- Un diagnostic énergétique est recommandé : il vous permet d’identifier le meilleur bouquet de travaux et de maximiser à la fois MaPrimeRénov’ (travail isolé possible mais moins avantageux) et Éco-PTZ (bouquet obligatoire).
Questions fréquemment posées
Puis-je cumuler MaPrimeRénov’ et Éco-PTZ sur le même projet ?
Oui, tout à fait. Ces deux aides sont expressément conçues pour se compléter. Vous pouvez demander MaPrimeRénov’ pour une partie des travaux (subvention selon vos revenus) et Éco-PTZ pour compléter le financement (prêt sans intérêt). La seule condition : les travaux doivent être éligibles aux deux dispositifs, et un seul artisan RGE ne facture pas deux fois la même action.
Quelles sont les différences principales entre MaPrimeRénov’ et Éco-PTZ ?
Les principales différences sont : (1) MaPrimeRénov’ est une subvention sans remboursement, Éco-PTZ est un prêt ; (2) MaPrimeRénov’ dépend de vos revenus, Éco-PTZ non ; (3) MaPrimeRénov’ accepte les travaux isolés, Éco-PTZ demande un bouquet ; (4) MaPrimeRénov’ peut atteindre 90 % du coût, Éco-PTZ plafonne à 50 000 €.
Quel montant maximum puis-je obtenir en cumulant les deux aides ?
Il n’y a pas de plafond global stricte. En pratique, MaPrimeRénov’ couvre 40 à 90 % de vos travaux selon vos revenus, et Éco-PTZ ajoute jusqu’à 50 000 € de financement. Si vos travaux coûtent 50 000 €, vous pouvez théoriquement recevoir MaPrimeRénov’ (ex : 25 000 € pour revenus intermédiaires à 60 %) plus 50 000 € d’Éco-PTZ, mais le prêt serait réduit au besoin réel (25 000 €). La banque vérifies toujours votre capacité de remboursement.
Suis-je éligible à MaPrimeRénov’ ou à l’Éco-PTZ selon mes revenus ?
Pour MaPrimeRénov’, vos revenus doivent être en dessous de plafonds précis (qui varient par région et composition du ménage). Consultez le simulateur officiel ou votre mairie pour vérifier. Pour l’Éco-PTZ, aucun plafond de revenu : vous êtes éligible si vous êtes propriétaire occupant, mais la banque évalue votre solvabilité classique (capacité à rembourser un prêt). Vous pouvez aussi consulter le site de Chèque énergie : qui peut en bénéficier pour voir d’autres aides complémentaires selon votre profil.
Faut-il un diagnostic énergétique avant de demander MaPrimeRénov’ ou l’Éco-PTZ ?
Aucun diagnostic n’est obligatoire administrativement pour demander ces aides. Cependant, nous le recommandons fortement. Un diagnostic énergétique (DPE ou audit) vous permet d’identifier le bouquet de travaux le plus efficace pour réduire votre consommation énergétique. Cela maximise votre aide MaPrimeRénov’ (si vous faites un bouquet, certaines bonifications s’appliquent) et justifie mieux votre Éco-PTZ auprès de la banque. De plus, il prépare votre projet de rénovation complète. Pour des travaux comme l’installation d’un chauffe-eau thermodynamique, voir chauffe-eau thermodynamique : budget total à prévoir pour une estimation chiffrée.
Calculez vos aides à la rénovation
MaPrimeRénov’, CEE, Éco-PTZ : estimez vos aides en 2 minutes, gratuitement.